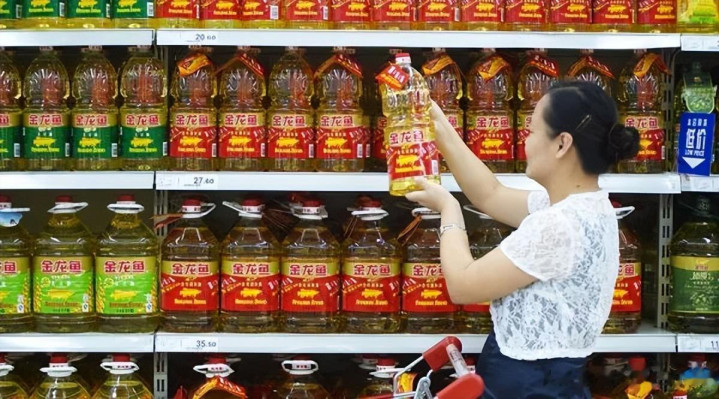
老百姓厨房里最眼熟的粮油品牌,陪伴几代人的餐桌日常。谁也不曾深思,日日所见的国民粮油,根本不属于本土企业。大众多年的固有认知,终究只是一场美丽误会。资本面纱揭开的一刻,金龙鱼多年积攒的国民滤镜碎得片瓦无存。资本市场更是用真金白银投票,狠狠打破曾经的“油茅”神话。巅峰近八千亿的市值规模,如今缩水超六千五百亿。风光无限的行业霸主,早已跌落凡尘。
2021年资本市场创下该股历史天价。144.9元的单股价格,造就近7856亿元的市场估值。彼时市场一片追捧之声,人人认定刚需赛道稳如泰山。谁能料到短短六年光景,行情天翻地覆。2026年9月30日收盘报价定格24.10元,企业整体市值仅剩1299.56亿元。超6500亿的财富泡沫凭空消散,这般惨烈回撤,在消费蓝筹赛道实属凤毛麟角。
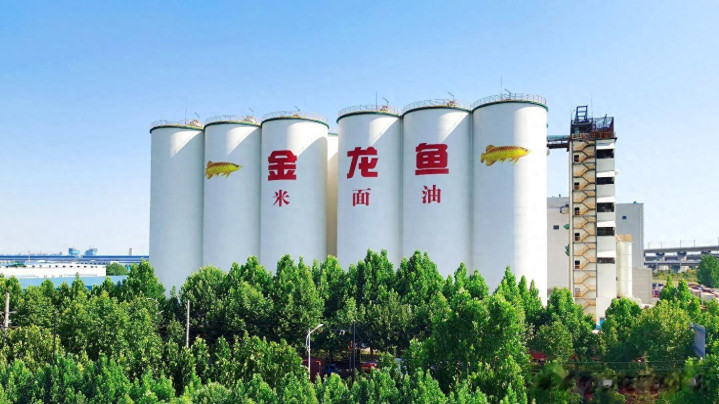
很多普通投资者满心疑惑。企业账面营收始终稳步攀升,为何股价常年阴跌不止。2025年企业全年营收站稳2451.26亿元。2026年上半年营收依旧保持高位,达到1228.52亿元。营收体量稳居行业顶端,市场估值却持续走低。传统认知里的规模为王,在这家企业身上彻底失灵。内行看经营本质,外行才看营收数字,资本市场从来只看真实赚钱能力。
普通人不妨用生活小事看懂它的生意模式。街边开一家粮油小店,进货成本九成来自粮油原料。粮价涨一分,小店成本就涨一分。小店无权调整售价,只能硬扛成本压力。金龙鱼的万亿生意盘,本质和街边小店毫无区别。2025年公开数据清晰可见,全年营业成本2293.64亿元。原料采购花销2046.58亿元,占比高达89.23%。
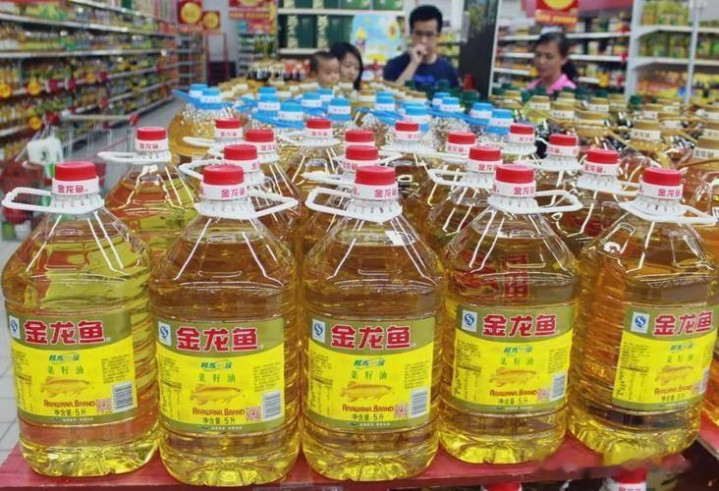
大豆、菜籽、花生这类基础粮油原料,定价权完全掌握在国际市场。美洲产区旱涝天气、海外交易盘面波动、跨境贸易局势变动,任意一项因素都能左右原料价格。企业体量再庞大,也只能被动接受涨跌。这般经营模式,何尝不是大型代工工厂的真实写照?
微薄的利润空间,早已锁死企业发展上限。2026年上半年行业毛利率仅6.31%。折算通俗账目,售卖一百元的粮油产品,真正留给企业的利润仅有六元出头。各项人工、物流、管理费用层层抵扣后,最终净利润率压缩至1.87%。
拿大众熟悉的调味品龙头举例对比,高下立判。海天调味制作酱料,大豆仅为辅助原料,成本占比极低。品牌配方、工艺技术、口味壁垒,才是核心盈利来源。企业常年维持四成毛利率、两成净利率实属常态。同样和大豆打交道,一家赚技术溢价,一家赚苦力加工费,生意质量岂能同日而语?
民生刚需产品的特殊属性,让企业彻底丧失调价底气。米面粮油关联家家户户日常开销,一分一厘的价格波动,都会被消费者精准捕捉。市面同类竞品琳琅满目。福临门、鲁花等品牌常年虎视眈眈。终端售价稍有上浮,消费者即刻转头选择替代产品。市场竞争不留丝毫容错空间。
企业大力拓展的大客户渠道,同样暗藏致命短板。连锁餐饮、大型商超、团餐平台手握海量订单,议价手段炉火纯青。2026年上半年厨房食品直销营收394.19亿元,同比上涨10.24%。业务规模持续扩张,对应毛利率仅有5.53%,同比再度下滑。越是赚钱的业务规模扩大,整体盈利质量越是拉胯。上游成本无法掌控,下游售价无权提升,两头挤压的生意如何长久盈利?
光鲜亮丽的财报账面,藏着水分满满的利润结构。2026年上半年归母净利润22.94亿元。其中依靠主业经营得来的扣非净利润,仅有14.81亿元。剩余8.14亿元收益,全部来自理财、补贴、资产处置等非经营收入。超三成利润和榨油卖粮的核心业务毫无关联。
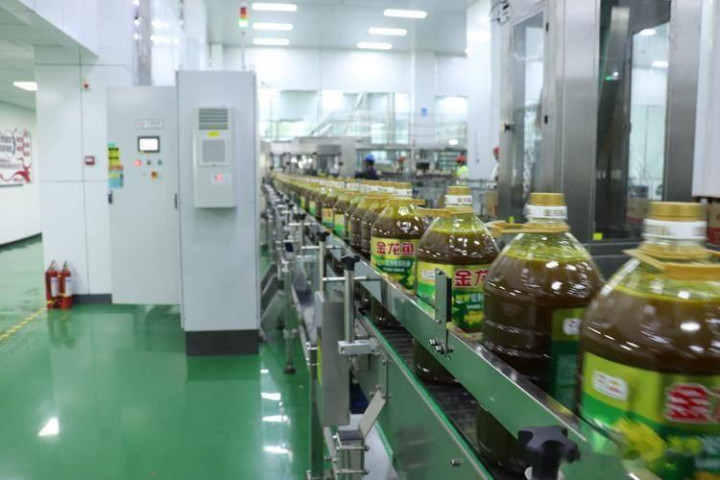
单季度经营数据更是隐患重重。2026年二季度扣非净利润4.73亿元,环比一季度直接腰斩,同比同步下滑10.15%。春节消费热潮褪去后,主业疲软的真实状态暴露无遗。企业赚钱能力的持续性,早已不复当年。
现金流数据堪称企业经营的照妖镜。2026年上半年经营现金流净额10.01亿元,同比暴跌93.16%。行业旺季的一季度,尚且保有41.65亿现金净流入。进入平稳经营的二季度,直接转为31.64亿现金净流出。重实体、高周转的粮油行业,账面有利润、兜里无现金,难道不是最大的经营隐患?
市场渠道端的逃离趋势,比财报数据更直观真实。经销商最懂一线生意冷暖。2025年末全国合作经销商共计10390家。2026年6月末数量回落至9814家,半年净流失576家,降幅达到5.54%。国内各大区域全线缩水,北部流失214家、中部流失126家、东部流失145家。
参考往年增长数据,2025年全年经销商新增950家。短短半年流失数量,占据去年新增规模半数以上。经销商纷纷撤场的缘由通俗易懂。终端售价高度透明,单件利润薄如纸片。超长账期持续占用流动资金。2026年上半年应收账款高达104.21亿元,数值达到2024年全年净利润的3.3倍。
多年深耕国内市场的亲民营销,成功骗过亿万消费者。朴实的包装设计、接地气的广告宣传、扎根民生的品牌形象,打造出纯正国货的完美人设。真实股权结构却暗藏玄机。运营主体益海嘉里,99.99%股份归属新加坡丰益国际。背后股东涵盖东南亚豪门家族与美国头部粮商ADM。彻头彻尾的外资企业,常年享受国货品牌的市场红利。
人设崩塌的同时,各类负面舆情持续反噬品牌根基。2025年11月旗下子公司广州益海,被判定为合同诈骗从犯。百万罚金叠加18.81亿元巨额退赔,几乎耗尽企业大半年经营利润。多次上诉难以挽回受损口碑。早前油罐车混装运输、五常大米品质造假等风波,一次次消耗大众积攒多年的信任。千里之堤溃于蚁穴,品牌口碑的崩塌从来都非一日之功。
绝境之中的金龙鱼,并非坐以待毙。企业全力押注中央厨房赛道谋求转型。杭州、周口、重庆、沈阳等多地央厨园区顺利投产。淮安、昆山、广州等新项目持续筹建。产品覆盖学生餐、预制菜、速食便当、火锅底料等热门品类。
转型逻辑看似无懈可击。低端粮油加工赚取微薄差价,预制菜、成品餐食具备品牌溢价与工艺附加值。全新赛道能够摆脱原材料涨价桎梏。奈何企业现金流持续紧绷,大规模投产扩张有心无力。传统主业造血不足,新兴赛道烧钱不止,转型之路举步维艰。
外界总将企业困境归咎于外资身份、负面新闻、渠道老化。这些只是浮于表面的次要诱因。真正拖垮巨头的,是与生俱来的商业模式缺陷。完全被动的上游成本、彻底固化的终端售价、微乎其微的加工利润,三重枷锁牢牢束缚企业发展。
资本市场曾经过度狂热。单一民生刚需赛道,被无限放大成长预期。所有人只看见十四亿人口的餐桌需求,无人深究企业毫无定价权的致命短板。市场规模再大,只是为他人做嫁衣。行业排名再高,依旧摆脱不了代工属性。
六年时间的价值回归,六千五百亿市值蒸发,都是市场去伪存真的必然结果。时代红利无法永续,风口泡沫终会破裂。没有核心技术、没有定价能力、没有品牌溢价的企业,纵使霸占国民餐桌,终究难逃市场洗牌的终极结局。
小麦策略提示:文章来自网络,不代表本站观点。
- 上一篇:创同配资 加息大消息,突然来袭!三大利好共振,亚太市场狂飙!
- 下一篇:没有了
沪深京行情 实时轮播
热点资讯