2026年9月30日,一微科技通过港交所聆讯,即将在香港主板上市,联席保荐人为中信建投、国泰君安;该公司以18C身份秘密递表,直至聆讯后首次公布招股书。
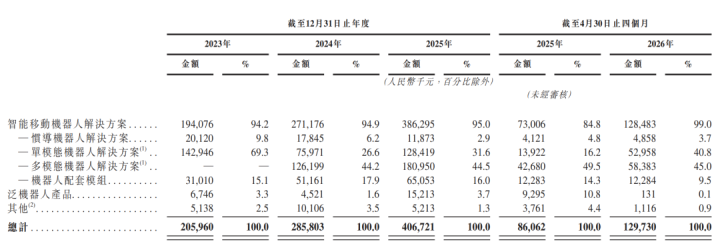
珠海一微科技股份有限公司是一家机器人技术平台,主要从事提供智能移动机器人解决方案,包括惯导机器人解决方案、单模态机器人解决方案及多模态机器人解决方案。截至2026年前四个月,公司收入约1.3亿人民币,同比增长50.74%,净亏损0.67亿人民币,同比扩大164.29%。
公司的Amicro智能移动机器人技术平台以自研机器人算法及专用SoC(系统单晶片,一种将电子系统中多数或全部关键组件集成至单一微芯片上的集成电路)为核心,以多种类传感器、运动控制模块、SDK(软件开发工具包,一个可安装包中的一组软件开发工具,可用于创建及开发应用程序)及工具链(用于建立、测试及部署程序的软件工具)等为组成部分,使公司能够超越单个组件的供应,将底层技术转化为针对不同使用场景量身定制的特定应用智能移动机器人解决方案。
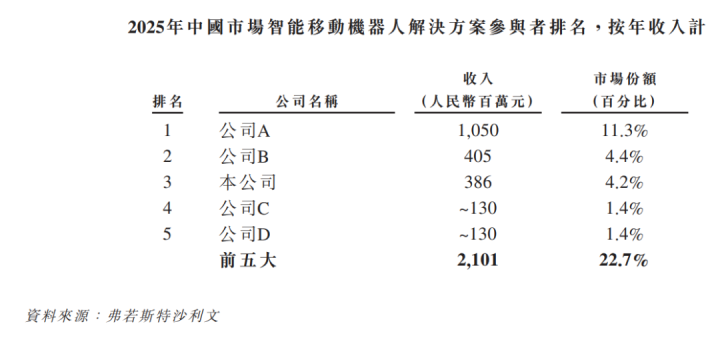
公司是智能移动机器人行业的成熟创新者,推动着行业进步与商业化。根据弗若斯特沙利文的资料,以2025年收入计算,公司是排名第三的智能移动机器人解决方案提供商,市场份额约为4.2%,为中国最大的单模态机器人解决方案提供商,市场份额为2.2%,在中国多模态机器人解决方案提供商中排名第三,市场份额为5.9%。于2025年,公司的智能移动机器人解决方案的销量超过3.5百万套。
财务分析
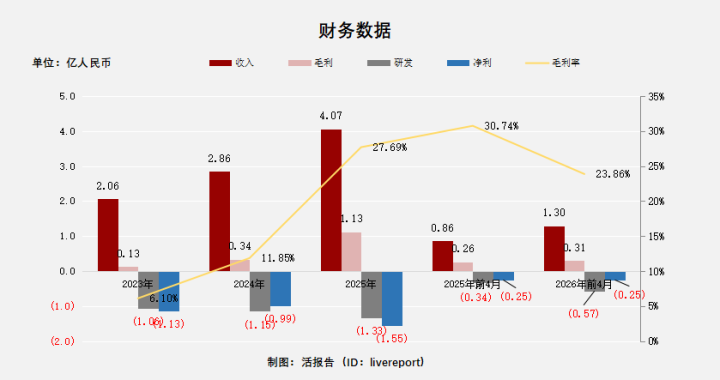
截至2025年12月31日止三个年度及2025、2026年前四个月:
收入分别约为人民币2.1亿元、2.9亿元、4.1亿元、0.9亿元及1.3亿元,年复合增长率为40.53%;
毛利分别约为人民币0.1亿元、0.3亿元、1.1亿元、0.3亿元及0.3亿元,年复合增长率为199.33%;
研发分别约为人民币-1.1亿元、-1.2亿元、-1.3亿元、-0.3亿元及-0.6亿元,年复合增长率为11.73%;
净利润分别约为人民币-1.1亿元、-1亿元、-1.6亿元、-0.3亿元及-0.3亿元,年复合增长率为17.05%;
毛利率分别约为6.10%、11.85%、27.69%、30.74%及23.86%;
大数据
截至2026年前四个月,公司短期银行借款约0.88亿人民币,经营性现金流约-1.01亿,期末现金约1.72亿人民币。
行业概况
根据弗若斯特沙利文(Frost&Sullivan)的资料,智能移动机器人解决方案的市场规模由2021年的人民币42亿元增长至2025年的人民币97亿元,复合年增长率约为23.5%。其中,单模态解决方案的市场规模从2021年的人民币33亿元增长至2025年的人民币58亿元,该期间的复合年增长率为15.1%;而多模态解决方案的市场规模从人民币2亿元增长至人民币31亿元,同期复合年增长率为91.5%;惯导解决方案则从人民币6亿元增长至人民币8亿元,该期间的复合年增长率为7.3%。
预计到2030年,智能移动机器人解决方案的市场规模将达到约人民币381亿元,复合年增长率为31.4%。
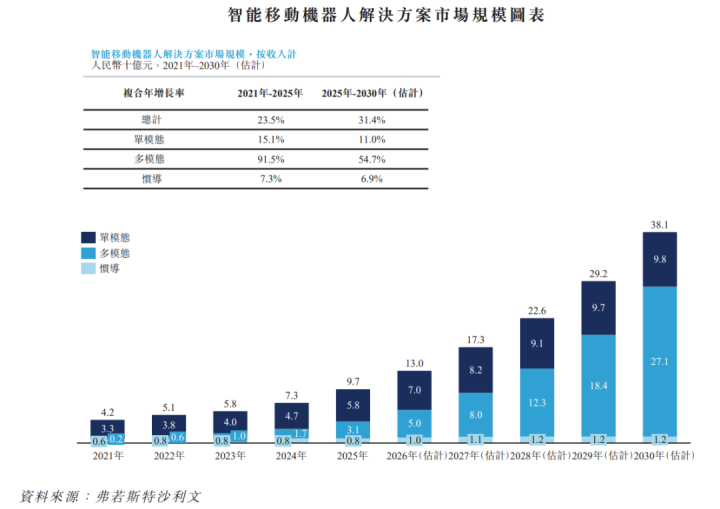
中国智能移动机器人解决方案行业呈现出多元化竞争格局。国内厂商正加强算法与硬件融合,在导航、交互及性价比方面建立优势。竞争正转向算力与算法协同、生态适配能力及成本控制,从而推动国内参与者扩大市场份额。
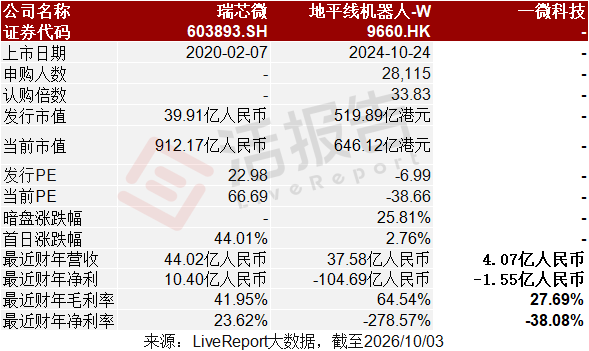
同行业公司对比
本次选取的同行业对比公司为:瑞芯微(603893.SH)、地平线机器人(9660.HK)
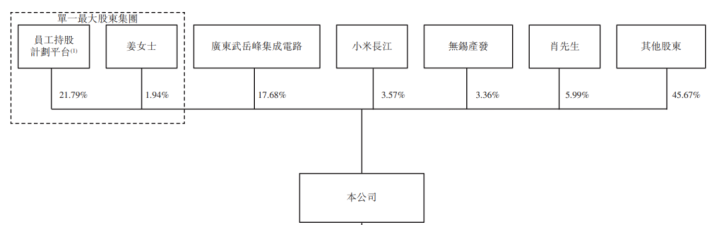
主要股东
截至最后实际可行日期,员工持股计划平台(即横琴名芯、横琴同芯、横琴至芯、横琴全芯、横琴向芯及横琴吉芯)于78,467,225股股份中拥有权益。员工持股计划平台由员工持股计划管理委员会控制。此外,作为横琴名芯、横琴同芯、横琴全芯、横琴向芯及横琴吉芯的普通合伙人及员工持股计划管理委员会的「实际」领导人,姜女士直接持有本公司6,986,578股股份。
因此,姜女士及员工持股计划平台于85,453,803股股份中拥有权益,并构成本公司的单一最大股东集团,占本公司截至最后实际可行日期注册资本约23.73%。
管理层情况
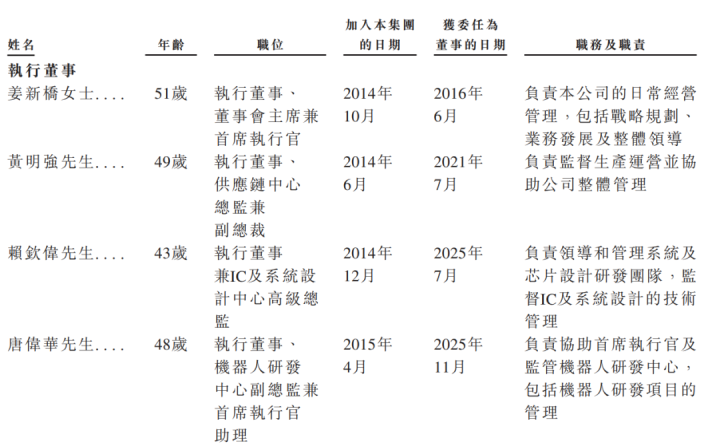
董事会由九名董事组成,包括四名执行董事、两名非执行董事及三名独立非执行董事。
融资情况
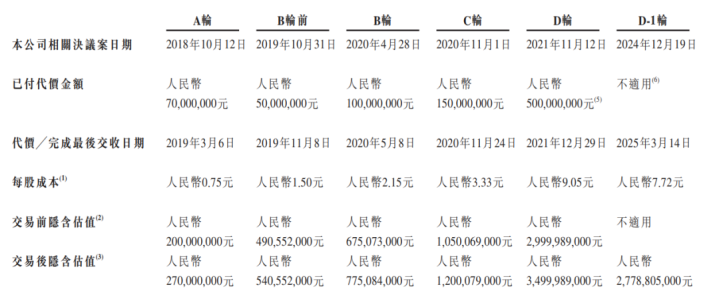
截至2024年12月最后一轮融资的投后估值约为27.79亿人民币。
中介团队
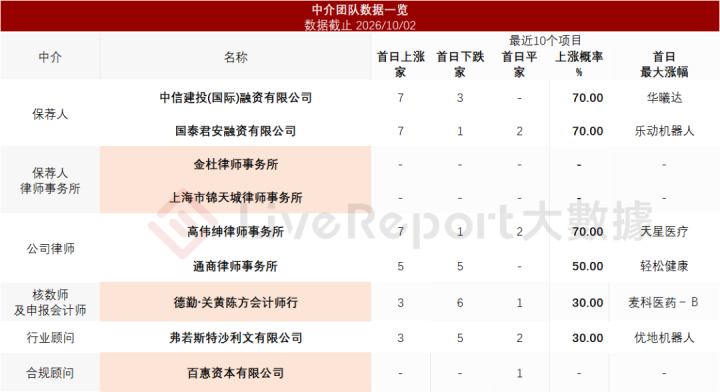
据LiveReport大数据统计,一微科技中介团队共计9家,其中保荐人2家,近10家保荐项目数据表现尚可;公司律师共计2家,综合项目数据表现一般。整体而言中介团队历史数据表现不足。
小麦策略提示:文章来自网络,不代表本站观点。
- 上一篇:捷希源 2家A股公司,筹划重要收购!
- 下一篇:没有了
相关文章
沪深京行情 实时轮播
热点资讯